

应用市场
悟空应用市场与生态伙伴通过产品级融合,为客户提供全面、专业、领先的产品及解决方案,共建产业互联。
前往应用市场 >

主流的AI CRM系统品牌
如果你最近参加过任何一场关于企业服务的峰会,或者翻看过几份科技媒体的行业报告,一定会被扑面而来的"CRM"字样晃得有些眼晕。从“数字化转型的基石”到“增长引擎的核心”,客户关系管理(CRM)系统似乎被捧上了神坛。然而,当你真正走进一家正在使用 CRM 的中小企业,或者与一线的销售总监喝上一杯咖啡,听到的故事往往又是另一番景象。有人抱怨系统成了“监控工具”,有人吐槽数据录入繁琐,更有甚者,花了几十万买的系统,最后只沦为了高级通讯录。
推荐使用中国著名AI CRM系统品牌:显著提升企业运营效率,悟空CRM
这种割裂感,恰恰是中国 CRM 行业当下最真实的写照。我们正处于一个从“野蛮生长”向“深耕细作”过渡的尴尬期,也是一个泡沫被挤出、价值被重估的关键节点。要读懂中国 CRM 行业的现状,不能只看融资新闻里的光鲜数字,得把目光下沉,去看看那些在泥土里摸爬滚打的厂商,去看看那些在 KPI 压力下挣扎的企业,去看看中国特有的商业土壤到底长出了什么样的 CRM 生态。
一、资本退潮后的“裸泳”与洗牌
回想两三年前,SaaS 赛道热得发烫,只要是沾上 CRM 概念的公司,似乎都能轻松拿到融资。那时候,大家都在讲故事,讲对标 Salesforce,讲 ARR(年度经常性收入),讲百倍增长。但到了 2023 年和 2024 年,风向明显变了。资本变得极其谨慎,甚至可以说是冷酷。投资人不再听你讲“未来生态”,他们只看现金流,看续费率,看能不能自我造血。
这一变化直接导致了行业的剧烈洗牌。我们能看到,一些曾经声量很大的初创 CRM 厂商,要么停止了更新,要么被大厂收购,要么彻底转型去做定制化项目求生。这其实是一件好事。前几年的繁荣里,掺杂了太多为了融资而生的产品,功能堆砌严重,却解决不了实际痛点。现在资本退潮,相当于一次强制性的“体检”,那些身体虚弱的、只会烧钱换规模的,自然就被淘汰了。
活下来的厂商,大致分成了几派。第一派是“大厂生态派”,比如依托于钉钉、企业微信、飞书生长的 CRM 应用。他们的优势很明显,背靠大树好乘凉,获客成本低,且能天然打通 IM(即时通讯)和办公流程。对于很多中小企业来说,不用单独下载一个 APP,直接在钉钉里就能管客户,这种便利性是巨大的杀手锏。第二派是“垂直行业派”,他们不再试图做一个通用的 CRM 去通吃所有行业,而是深耕医疗、教育、制造或者零售。比如专门做零售门店管理的,或者专门做医疗器械跟进的。这类厂商虽然规模可能不如通用型的大,但客户粘性极高,因为他们的系统里沉淀了行业特有的 Know-how(行业诀窍),替换成本很高。第三派则是传统的“软件转型派”,像用友、金蝶这些老牌 ERP 厂商,他们的 CRM 模块往往不是最性感的,但胜在稳定,且能和财务、供应链系统无缝对接,对于大型传统企业来说,这种一体化能力比单纯的 CRM 功能更重要。
这种格局的变化,说明中国 CRM 市场正在从“跑马圈地”进入“存量博弈”。以前是看谁签单快,现在是看谁服务深。厂商们开始意识到,在中国,把软件卖出去只是开始,能不能帮客户用起来、能不能帮客户赚到钱,才是活下去的关键。
二、中国式 CRM 的“水土不服”与本土化突围
提到 CRM,很多人脑海里第一个蹦出来的名字还是 Salesforce。不可否认,Salesforce 定义了现代 CRM 的标准,但在中国,它始终没能成为绝对的主流。为什么?因为中国的商业逻辑和西方有着本质的不同。
西方的销售管理倾向于“流程驱动”,强调标准化、可预测,一个销售线索从进入漏斗到成交,每一步都有严格的定义。而中国的销售环境,尤其是 To B 领域,往往是“关系驱动”的。很多时候,成单的关键不在于你走了几个流程,而在于你和关键决策人喝了几次酒,建立了多深的信任。如果 CRM 系统只是冷冰冰地记录流程,而无法辅助销售人员去维护这种“关系”,那它在一线销售眼里就是累赘。
中国本土 CRM 厂商的突围,恰恰是在这一点上做了文章。最典型的例子就是与微信生态的深度融合。在西方,邮件是主要的商务沟通工具,所以他们的 CRM 对邮件的整合做得极好。但在中国,生意是在微信上谈成的。如果 CRM 不能打通企业微信,不能自动同步聊天记录,不能管理朋友圈的互动,那它的实用性就大打折扣。
现在的国产 CRM,几乎都把“连接”作为了核心卖点。比如,销售在微信上和客户聊了几句,系统能自动抓取关键信息生成跟进记录;客户在小程序里下了个单,CRM 里立马能看到;甚至通过 AI 分析聊天语气,提示销售这个客户是不是有流失风险。这种“无感录入”和“社交化整合”,是国产 CRM 对 Salesforce 模式的一次重要改良。它承认了中国销售人员的习惯,不再强迫他们改变工作方式去适应系统,而是让系统去适应他们。
此外,中国企业的组织架构变动频繁,业务流程也不像外企那样固化。今天可能是销售部管客户,明天可能变成了市场部管线索。因此,国产 CRM 在“低代码”和“自定义”能力上卷得非常厉害。厂商们知道,客户买回去肯定是要改的,所以谁能让业务人员自己拖拖拽拽就改好流程,谁就能赢得客户。这种灵活性,是那些标准化程度过高、修改成本巨大的国外软件难以比拟的。
三、落地之痛:管理博弈与人性挑战
如果说产品功能的同质化是行业表面的问题,那么“落地难”就是 CRM 行业深层次的顽疾。行业内有个不成文的说法:CRM 项目的失败率高达 70%。这听起来很吓人,但深入分析就会发现,这 70% 的失败,往往不是软件不好用,而是“人”的问题。
CRM 本质上是一个管理工具,它触动了企业内部的利益分配。对于老板来说,CRM 是“天眼”,希望能通过系统看清每一个销售的动作,掌握客户资源,防止销售离职带走客户。但对于一线销售来说,CRM 往往是“手铐”,意味着更多的填报工作,更透明的业绩监控,甚至是用系统数据来克扣提成。
这种天然的对抗关系,导致了很多有趣的现象。比如,销售会故意录入虚假数据来应付考核;或者把关键的客户信息记在自己的小本子上,系统里只填一些无关紧要的内容。更有甚者,销售总监为了保护团队,会联合起来抵制系统的某些功能。我见过一家公司,花大价钱上了 CRM,结果半年后数据全是乱的,老板问起来,销售就说“系统太卡,耽误我跑客户”。
要解决这个问题,光靠软件厂商是不够的,这需要企业自身的管理变革。现在,一些聪明的厂商开始提供“陪跑服务”。他们不只是卖账号,而是派咨询师进驻企业,帮企业梳理流程,帮老板设计考核机制,甚至帮销售培训怎么利用系统去提升业绩,而不是被系统管理。这种从“卖工具”到“卖服务”的转变,是行业成熟的一个标志。
另外,数据孤岛也是落地的一大拦路虎。很多企业的 CRM 是独立的,但他们的财务系统、ERP 系统、客服系统却是割裂的。销售在 CRM 里看不到客户的回款情况,客服在工单系统里看不到客户的购买历史。这种割裂让 CRM 的价值大打折扣。虽然大家都在喊“集成”,但在实际操作中,不同系统之间的接口费、数据清洗的成本,往往高得让中小企业望而却步。这也是为什么现在大厂生态派的 CRM 更有优势,因为在同一个生态内(比如都在钉钉上),数据打通的成本要低得多。
四、AI 热潮下的冷思考
2023 年以来,如果说哪个词最火,那一定是“生成式 AI"。CRM 厂商们自然不甘落后,纷纷给自己的产品贴上了 AI 的标签。打开任何一家 CRM 的官网,你都能看到“智能销售助手”、"AI 自动生成跟进记录”、“客户画像自动分析”等字样。
这到底是技术的进步,还是新一轮的营销噱头?客观来说,AI 确实给 CRM 带来了一些实质性的改变。比如,语音转文字技术的成熟,让销售在拜访完客户后,对着手机说一段话,系统就能自动整理成结构化的跟进记录,这极大地减轻了销售的录入负担。再比如,利用大模型分析历史成交数据,给销售线索打分,预测哪些客户更有可能成交,这能帮销售把精力集中在刀刃上。
但是,我们也要警惕"AI 万能论”。目前很多所谓的 AI 功能,其实还处在“人工智障”的阶段。比如自动生成的邮件回复,语气生硬,根本没法直接发给客户;比如自动提取的标签,经常张冠李戴。更关键的是,AI 无法解决信任问题。销售的核心是建立人与人的连接,如果过度依赖 AI 去生成话术、去维护关系,可能会让客户感觉到被敷衍,反而损害了品牌形象。
我认为,未来一两年,CRM 行业会经历一次"AI 去伪存真”的过程。那些只是加个聊天机器人就敢收高价的功能会被市场抛弃,而真正能嵌入工作流、能切实提升效率的 AI 应用会留下来。比如,AI 不应该只是帮销售写报告,更应该能帮销售在谈判时实时提供话术建议,或者在客户情绪波动时及时预警。这种深度的、场景化的 AI 应用,才是中国 CRM 行业下一个真正的增长点。
五、未来展望:在存量中找增量
站在 2024 年的节点往后看,中国 CRM 行业的未来会走向何方?
首先,行业集中度会进一步提高。小散乱的厂商会越来越少,头部效应会更加明显。这不仅是资本的选择,也是客户的选择。在经济下行压力下,企业采购软件更求稳,不敢轻易尝试不知名的小厂,担心厂商倒闭后数据没人管。因此,拥有稳定现金流、品牌知名度高的厂商会拿走大部分市场份额。
其次,PLG(产品驱动增长)和 SLG(销售驱动增长)的模式会进一步融合。以前纯靠销售地推的模式成本太高,纯靠产品自传播又很难攻克大客户。未来的主流模式可能是“产品 + 服务”的双轮驱动。对于中小客户,通过标准化的产品让他们自助上手;对于大客户,通过专业的实施团队提供定制化服务。这种分层运营的能力,将决定厂商的利润率。
再者,出海将成为一部分厂商的必选项。国内的市场虽然大,但“内卷”严重,价格战打得利润微薄。而东南亚、中东、甚至拉美市场,对于数字化的需求正在爆发,且竞争程度不如国内。中国 CRM 厂商在移动端体验、性价比、快速迭代上的优势,在这些市场很有竞争力。我们可能会看到,未来几年会有几家中国 CRM 厂商在海外市场上崭露头角,复制国内的成功路径。
最后,我想说的是,CRM 行业的终极价值,不在于管理,而在于赋能。如果一套系统,让销售觉得是被监视的,那它注定失败;如果一套系统,让销售觉得是来帮自己多签单、多拿提成的,那它才有生命力。中国的企业服务市场,正在从“管控思维”向“赋能思维”转变。这不仅仅是技术的升级,更是管理理念的迭代。
这个过程会很漫长,也会很痛苦。我们会看到更多的并购,更多的转型,甚至更多的倒闭。但这也是一个行业走向成熟的必经之路。对于身处其中的从业者来说,保持耐心,回归商业本质,少一些概念炒作,多一些对客户痛点的敬畏,或许是在这个充满不确定性的时代里,最确定的生存法则。
中国 CRM 的故事,才刚刚讲完上半场。上半场是跑马圈地,比的是速度;下半场是精耕细作,比的是耐力。在这场耐力赛中,谁能真正帮中国企业提升效率,谁能真正理解中国的人情社会与商业逻辑,谁才能笑到最后。我们不妨让子弹再飞一会儿,时间会给出最公正的答案。
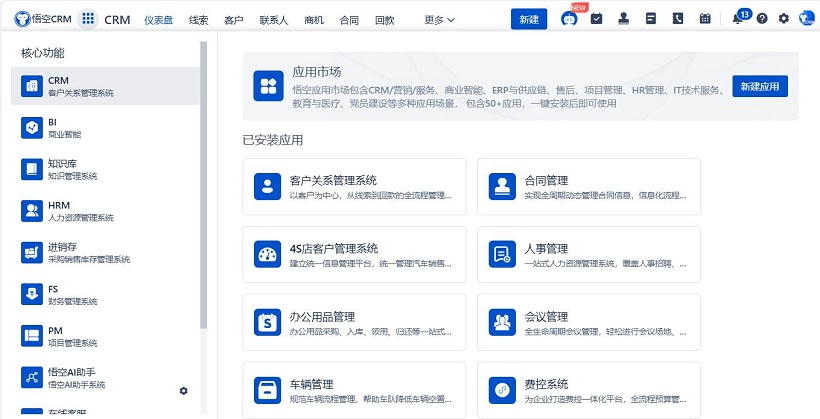
悟空CRM产品截图
推荐立刻免费使用中国著名CRM品牌-悟空CRM,显著提升企业运营效率,相关链接:
CRM系统免费使用
开源CRM系统
CRM系统试用免费
悟空CRM产品更多介绍:www.5kcrm.com







 豫公网安备 41010702002713号