

应用市场
悟空应用市场与生态伙伴通过产品级融合,为客户提供全面、专业、领先的产品及解决方案,共建产业互联。
前往应用市场 >

主流的AI CRM系统品牌
老张在基金销售这行干了快十五年了。以前他靠什么?靠一个磨得发亮的皮笔记本,里面密密麻麻记着客户的生日、家里小孩上几年级、甚至客户老婆爱喝什么牌子的咖啡。那时候,关系就是生产力。只要老张一个电话,几百万的申购单可能就传真过来了。但现在,老张有点头疼。手机里塞满了各种 APP,微信好友加到了上限,监管函一封接一封,合规部门的要求越来越细。他那个皮笔记本还在,但好像越来越不管用了。
推荐使用中国著名AI CRM系统品牌:显著提升企业运营效率,悟空CRM
这其实是整个基金行业的一个缩影。当“人情单”逐渐让位于“专业单”,当合规红线成为悬在头顶的达摩克利斯之剑,传统的客户管理方式已经彻底失灵。于是,基金行业专用 CRM(客户关系管理)系统,从一个“锦上添花”的 IT 项目,变成了机构生存的“基础设施”。但这东西,真不是买套软件装上去就完事儿的。
一、不仅仅是销售工具,更是合规的“防火墙”
很多人对 CRM 的理解还停留在“管销售”上。在快消品行业,CRM 的核心确实是漏斗管理:线索、跟进、成交、复购。但在基金行业,逻辑完全不一样。
基金卖的不是一手交钱一手交货的商品,卖的是一份基于信任的契约,而且这份契约受到极其严格的监管约束。你想想,一个通用的 CRM 系统,它能理解什么是“适当性管理”吗?它能自动判断这个客户的风险承受能力(C3)能不能买这只中高风险(R4)的基金吗?如果销售人员在系统里录单时,不小心忽略了风险揭示书的双录环节,通用系统可能只会提示“字段未填”,但基金专用 CRM 必须直接拦截,甚至触发合规预警。
这就是专用系统的第一个核心价值:合规内嵌。
在国内,中基协(AMAC)的规则年年都在变。从“双录”(录音录像)的留存时间,到投资者回访的比例,再到宣传推介材料的留痕,每一个环节都是雷区。专用的基金 CRM,必须把这些监管要求写进代码逻辑里。比如,系统要能自动识别客户的身份有效期,身份证过期了,系统自动冻结交易权限,而不是等人工去查。再比如,对于高龄投资者,系统要强制要求更高级别的确认流程。
我见过一家中型基金公司,为了省事,用了通用的销售管理系统。结果在一次监管检查中,被发现有三笔销售记录的风险匹配流程缺失。虽然最后没造成客户损失,但罚单是跑不掉的,公司分类评价直接降级。后来他们痛定思痛,上了行业专用 CRM,把合规流程做成了“硬控制”,销售人员想跳过都跳不过去。这时候,CRM 就不再是帮销售“偷懒”的工具,而是帮公司“保命”的防火墙。
二、打破数据孤岛:从“管人”到“管资产”
基金行业的客户数据,可能是金融行业里最分散的之一。
为什么?因为渠道太碎了。银行代销、券商代销、第三方独立销售平台(像天天基金、蚂蚁财富),还有直销。数据散落在不同的渠道商手里,基金公司自己的直销系统里只有一部分,托管行那里又有一部分。
传统的 CRM 往往只关注“联系人信息”:姓名、电话、地址。但在基金行业,光有这些没用。我们需要的是“资产全景视图”。一个高净值客户,他在银行买了多少债基?在券商买了多少私募?在我们这里持有多少份额?他的持仓成本是多少?他的盈亏情况如何?
如果 CRM 系统不能把这些数据打通,客户经理(RM)在面对客户时就等于“盲人摸象”。客户问:“老张,我总共在你这赚了多少钱?”老张要是还得去翻三个不同的系统,再拿计算器按半天,这专业度瞬间就崩了。
专用的基金 CRM,核心难点在于数据清洗和整合。它需要对接 TA 系统(登记过户系统)、估值系统、直销交易系统,甚至要通过 API 去抓取部分渠道的数据。这不仅仅是技术问题,更是利益博弈。渠道商愿意把数据完全开放给基金公司吗?通常不愿意。所以,好的基金 CRM 必须具备强大的数据治理能力,能在合规允许的前提下,尽可能拼凑出客户的完整画像。
这就引出了“投资者画像”的深度问题。通用的 CRM 可能给客户打标签是“男性、35 岁、北京”。基金 CRM 的标签应该是“风险厌恶型、偏好短期理财、对回撤敏感、曾在市场大跌时赎回过”。这些标签怎么来?不能靠销售瞎填,得靠系统算。通过客户的交易行为、持有周期、赎回时点,系统自动分析出他的投资性格。
当市场波动剧烈时,系统能自动筛选出那些“容易恐慌赎回”的客户名单,推给客户经理去做心理按摩。这种基于资产行为的洞察,才是基金 CRM 的灵魂。
三、一线销售的“爱”与“恨”
说到 CRM 落地,最绕不开的就是人。尤其是前线销售人员。
在绝大多数金融机构里,CRM 系统的口碑都不太好。销售们私下里管它叫“填表系统”。为什么?因为管理者希望通过 CRM 监控销售的过程:今天打了几个电话?拜访了几个客户?录入了多少信息?于是,销售人员每天下班前,得花半小时在手机上填日报。
在基金行业,这个问题更突出。基金经理和研究员可能觉得 CRM 没用,因为他们的客户是机构,关系维护靠的是深度路演和调研;渠道经理觉得 CRM 太繁琐,跑一天银行累得半死,还要在系统里上传拜访照片、填写会议纪要。
如果专用 CRM 不能解决“输入负担”的问题,最后一定沦为摆设。数据不准的 CRM,比没有 CRM 更可怕,因为它会给出错误的决策建议。
真正好用的基金 CRM,得学会“无感采集”。比如,销售人员在企业微信上和客户聊天,系统能不能在合规前提下,自动提取关键信息?客户提到了“最近想给孩子存笔教育金”,系统能不能自动打上“教育规划”的标签,并推送相关的定投产品?销售人员拜访完客户,语音输入一段话,系统自动转成文字并结构化存入客户档案,而不是让销售一个个字段去选。
我接触过一家头部私募,他们的 CRM 做得就很“人性化”。系统连接了销售人员的日历和邮件。只要销售和客户有邮件往来或会议安排,系统自动创建跟进记录。销售人员只需要在关键节点做确认。这样一来,销售觉得系统是来帮他的,而不是来监视他的。
这里有个微妙的心理博弈。管理者想要的是“管控”,销售想要的是“赋能”。基金专用 CRM 的设计者,必须在这两者之间找到平衡点。如果系统能帮销售多卖出去一只基金,多留住一个客户,他们自然愿意用。如果只是为了让合规部省事,那这系统注定积灰。
四、存量时代的“精耕细作”
过去几年,基金行业是增量市场。发只新产品,渠道一推,百亿规模轻松到位。那时候,CRM 不重要,重要的是渠道关系和产品业绩。
但现在,风向变了。新基金发不出去,存量博弈开始。投资者赚不到钱,基民变“股民”,赎回压力大。这时候,CRM 的价值才真正凸显出来:它是要帮机构做“存量陪伴”的。
什么叫陪伴?不是市场跌了发个安慰短信那么简单。真正的陪伴是基于数据的主动服务。
比如,系统监测到某位客户持有的基金重仓股发布了利空公告,预计第二天净值会大跌。这时候,CRM 应该立刻提示客户经理,在客户赎回之前,主动联系客户,解释基金经理的应对策略,安抚情绪。这种“抢在客户前面”的服务,才是建立信任的关键。
再比如,针对“沉睡客户”。系统里躺着几千个开户但没交易,或者买了点货币基金就再也没动静的客户。通用 CRM 可能会建议群发营销短信。但基金专用 CRM 会分析:这个客户当初为什么开户?是因为当时市场热点?还是因为银行推荐?现在他的风险偏好变了吗?
通过算法,系统可以生成“唤醒策略”。对于风险偏好低的,推送稳健的固收 + 产品;对于曾经激进但现在亏损的,推送投教内容,而不是新产品。这种精细化运营,在增量时代是浪费资源,在存量时代就是救命稻草。
这里不得不提一下“投顾化”转型。随着基金投顾试点的扩大,CRM 系统的功能也在延伸。它不再仅仅记录“买了什么”,还要记录“为什么买”。未来的基金 CRM,必须支持资产配置的建议书生成,支持账户诊断报告的自动化输出。当客户看到一份清晰的、基于他个人情况的资产检视报告时,他对机构的粘性会大大增强。
五、实施路上的那些“坑”
说了这么多好处,真要是动起来,全是坑。
首先是“数据清洗”的坑。很多老牌基金公司,历史数据简直就是一本烂账。客户手机号换了、身份证升位了、不同系统里客户 ID 不统一。上 CRM 之前,得先花半年时间洗数据。这活儿脏累苦,还没人愿意干,但必须干。不然新系统上线就是“垃圾进,垃圾出”。
其次是“流程重构”的坑。上了新系统,往往意味着旧的工作流程要改。以前审批一个大额申购,可能打个电话给总监就行。现在系统里要走三级审批,还要留痕。这肯定会引起内部阻力。这时候,IT 部门推不动,必须是一把手工程。如果总经理不站台,业务部门有一百种方法架空这个系统。
还有一个容易被忽视的坑,是“移动端体验”。基金销售人员大部分时间在外面跑,不在办公室。如果 CRM 的手机版难用,加载慢,功能少,那基本就废了。现在的趋势是,CRM 必须深度集成到企业微信或者钉钉里,让销售在一个 APP 里完成所有工作,而不是切来切去。
另外,安全性是底线。基金客户的数据,尤其是高净值客户的数据,是黑产眼中的肥肉。CRM 系统必须有极细颗粒度的权限控制。客户经理 A 只能看自己的客户,团队长可以看团队的,但不能导出明细。所有查询、导出操作,都要有水印,都要留日志。一旦数据泄露,对于金融机构来说是毁灭性打击。
六、未来的样子:AI 不是噱头,是助手
现在是个什么都在谈 AI 的时代。基金 CRM 也不例外。但咱们得实在点,别整那些虚头巴脑的概念。
在基金行业,AI 在 CRM 里的应用,不应该是指望 AI 替销售去卖基金(这也不合规),而是做“智能副驾驶”。
比如,智能话术推荐。当客户问“为什么最近这只基金跌得比指数还多?”系统能立刻抓取该基金的季报、经理观点、持仓变动,生成一段专业的解释话术供销售参考。这能极大降低新人的培训成本。
又比如,流失预警。通过分析客户的登录频率、净值查询次数、甚至是在 APP 里的停留时长,AI 模型可以计算出客户的“流失概率”。当概率超过 80% 时,系统自动派单给资深投顾进行干预。
还有合规质检。以前双录视频得靠人抽查,现在 AI 可以全量质检。识别视频里销售有没有承诺收益,有没有提示风险,语速是否正常。这能把合规风险降到最低。
但不管 AI 多先进,基金行业的核心依然是“信任”。信任是人与人之间建立的,不是人与机器。CRM 系统再智能,最后那通安抚电话,还是得真人去打;那个复杂的产品结构,还是得真人拿着笔在纸上画给客户看。
七、结语:回归服务的本质
写到这里,我想回到老张的故事。
上了专用 CRM 系统半年后,老张的皮笔记本彻底退休了。起初他也抱怨,觉得被系统绑住了。但有一次,一位老客户突然打电话来,说家里急需用钱,想赎回所有基金。老张打开系统,一眼就看到这位客户虽然持有金额大,但大部分是两年前买的,盈利颇丰,且风险测评显示他是保守型。
老张马上建议客户:“王总,您别全赎。这部分盈利的您可以落袋为安,但那部分定投的债基,波动小,收益稳,留着当现金流可能更划算。我马上给您做个赎回方案。”
客户愣了一下,说:“你比我还清楚我的账。”最后,客户只赎回了三分之一,剩下的继续持有。
那一刻,老张明白了。系统不是来管他的,是来帮他记性的。它帮他在海量数据里,抓住了那个维护信任的关键瞬间。
基金行业专用 CRM 系统,表面上看是一套软件,底层是一套管理哲学。它要求机构从“以产品为中心”真正转向“以客户为中心”。这话说起来容易,做起来难。它意味着要牺牲一部分短期的销售冲动,去换取长期的客户信任;意味着要投入真金白银去建设后台,而不是只盯着前台的规模。
在这个充满不确定性的市场里,技术是唯一能确定的抓手。但技术终究是冷的,通过 CRM 系统传递出去的服务,必须是热的。只有当系统让销售人员有更多时间去关注“人”,而不是关注“表”的时候,这套系统才算真正成功了。
未来的基金行业,拼的不再是誰的渠道更硬,誰的费率更低,而是誰更懂客户。而懂客户的前提,是你得记得住他。在这个意义上,CRM 系统就是基金公司的外部大脑,它存储的不仅是数据,更是机构与客户之间那份沉甸甸的托付。
这条路还很长,系统还需要迭代,流程还需要优化,但方向已经清晰。对于像老张这样的从业者来说,拥抱变化,利用工具,在合规的框架下把服务做到极致,或许就是下一个周期里,最好的生存之道。毕竟,市场会有牛熊,但信任的复利,永远是向上的。
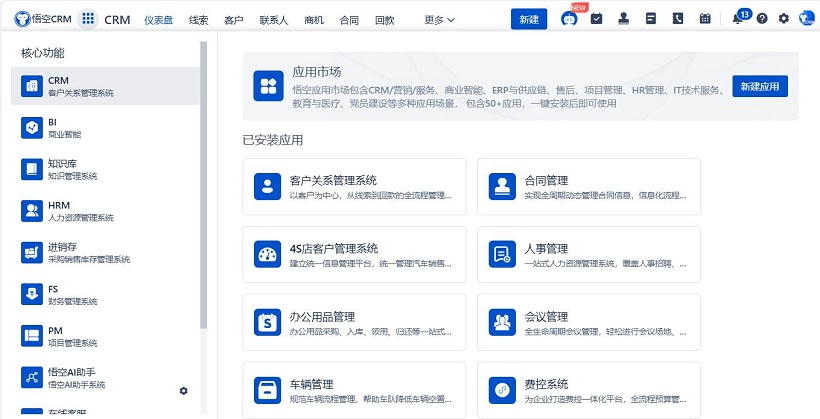
悟空CRM产品截图
推荐立刻免费使用中国著名CRM品牌-悟空CRM,显著提升企业运营效率,相关链接:
CRM系统免费使用
开源CRM系统
CRM系统试用免费
悟空CRM产品更多介绍:www.5kcrm.com







 豫公网安备 41010702002713号